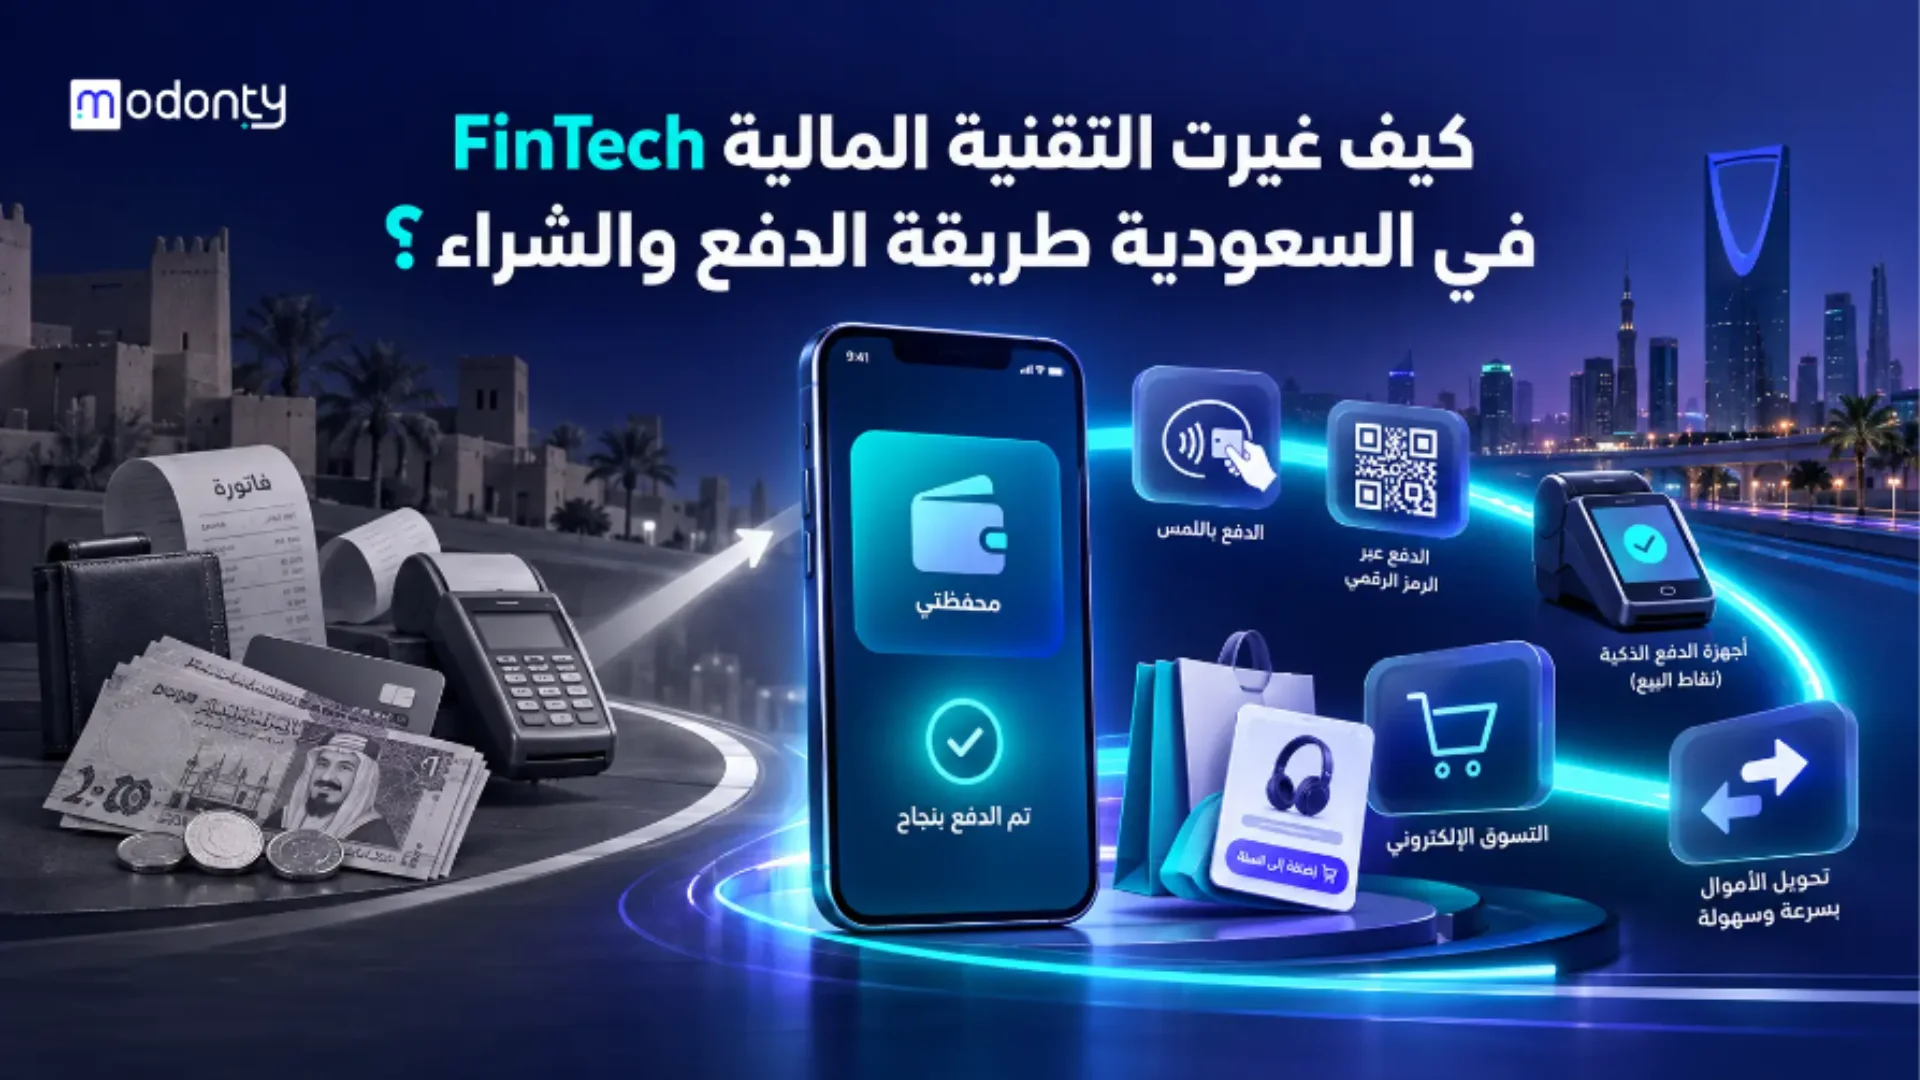
التقنية المالية في السعودية غيرت طريقة تعامل الأفراد والمتاجر مع المال بشكل واضح؛ فالدفع اللي كان يعتمد بدرجة أكبر على النقد والبطاقات التقليدية أصبح اليوم يتم عبر الجوال والمحافظ الرقمية والتحويلات الفورية وخدمات الدفع الآجل وغيرها من الخدمات المالية الرقمية.
وهذا التغير ما يقتصر على طريقة تسديد قيمة المنتج؛ بل يمتد إلى رحلة العميل كاملة، من التسوق داخل التجارة الإلكترونية إلى اختيار وسيلة الدفع وتحويل الأموال والحصول على خدمات مالية أكثر ارتباطا بالجوال والبيانات.
لذلك صار السؤال اليوم: وش اللي غيرته FinTech فعليا في تجربة الدفع والشراء داخل المملكة؟ وراح نجاوب على هذا السؤال من خلال الآتي
وش المقصود بالتقنية المالية في السعودية؟
التقنية المالية هي استخدام التقنية في تطوير وتقديم الخدمات المالية بطرق أكثر سهولة وسرعة، وتشمل المدفوعات والتمويل والخدمات المصرفية الرقمية والمصرفية المفتوحة وغيرها. وتوضح رؤية السعودية 2030 أن FinTech أصبحت من أسرع مجالات القطاع المالي نموا، مع وصول عدد الشركات العاملة في المجال إلى 301 شركة بحسب التقرير السنوي لعام 2025، مقارنة بنحو 20 شركة في المراحل الأولى لنمو القطاع. [1]
كيف غيرت المدفوعات الرقمية طريقة الدفع في السعودية؟
غيرت المدفوعات الرقمية طريقة الدفع في السعودية لما خلت التعاملات اليومية أسرع وأسهل، وقللت الاعتماد على النقد بشكل واضح، مع توسع استخدام نقاط البيع والتجارة الإلكترونية وأنظمة الدفع الوطنية. ومن أبرز التغييرات:
· ارتفعت حصة المدفوعات الإلكترونية إلى 85% من عمليات الدفع للأفراد في 2025، مقارنة بـ79% في 2024.
· وصل عدد عمليات الدفع الإلكترونية إلى نحو 14.6 مليار عملية في 2025، مقابل 12.6 مليار عملية في العام السابق.
· زاد الاعتماد على الدفع الإلكتروني في المشتريات اليومية بدل استخدام النقد في عدد كبير من التعاملات.
· توسع استخدام نظام «مدى» عبر نقاط البيع والتجارة الإلكترونية، وصار جزءا أساسيا من تجربة الشراء.
· تعددت خيارات الدفع المتاحة للمستخدم، وهذا عطاه مرونة أكبر في اختيار الطريقة اللي تناسبه.
· ساعد تطوير البنية الوطنية للمدفوعات في رفع كفاءة المعاملات المالية وتسهيل تنفيذها.
· دعمت حلول الدفع الرقمية نمو التجارة الإلكترونية من خلال توفير تجربة دفع أكثر سهولة واندماجا مع الشراء عبر الإنترنت.
· ساهم هذا التحول في تحقيق توجه المملكة نحو تقليل الاعتماد على النقد وزيادة رقمنة المدفوعات. [2]
المدفوعات الرقمية في السعودية ما غيرت وسيلة الدفع وبس؛ غيرت توقع العميل نفسه، وصار ينتظر تجربة أسرع وأسهل وأكثر مرونة سواء كان يشتري من متجر فعلي أو أونلاين.

كيف جعلت المحافظ الرقمية والجوال عملية الشراء أسهل؟
ساعدت المحافظ الرقمية في تحويل الجوال من وسيلة للتصفح واختيار المنتج إلى أداة لإتمام عملية الدفع نفسها. وفي سبتمبر 2025 أعلن البنك المركزي السعودي إطلاق Google Pay عبر نظام (مدى)، مع إمكانية إضافة وإدارة بطاقات مدى والبطاقات الائتمانية بشكل رقمي داخل محفظة قوقل، ومن أبرز التغييرات اللي صنعتها المحافظ الرقمية:
· استخدام الجوال نفسه لإتمام الدفع.
· إدارة البطاقات من بيئة رقمية واحدة.
· تقليل الخطوات بين قرار الشراء والدفع.
· جعل تجربة الدفع أقرب لسلوك المستخدم اليومي.
· دعم انتقال العميل بسلاسة بين التسوق الرقمي والدفع. [3]
المحفظة الرقمية ما غيرت وسيلة الدفع وبس؛ غيرت توقع العميل لسرعة وسهولة عملية الشراء نفسها، لتصبح عملية الدفع والتقنية المالية أكثر سهولة بالنسبة للجميع.
كيف غير نظام سريع طريقة تحويل الأموال؟
غير نظام سريع تجربة تحويل الأموال في السعودية لما خلّى الحوالات المحلية منخفضة القيمة تتم بصورة فورية وأكثر مرونة، بدل الاعتماد على إجراءات أطول أو أوقات محددة للتحويل. ومن أبرز التغييرات اللي قدمها النظام:
التحويل الفوري بين البنوك
يسمح سريع بإرسال واستقبال الحوالات بين البنوك المحلية بشكل فوري للمبالغ التي تقل عن 20 ألف ريال، وهذا يعني أن المستفيد يقدر يستلم المبلغ مباشرة بدل الانتظار لفترات أطول.
التحويل على مدار الساعة
الخدمة متاحة 24 ساعة وطوال أيام الأسبوع، لذلك ما عاد تنفيذ الحوالة مرتبط بساعات عمل محددة، وهذا يعطي الأفراد والمنشآت مرونة أكبر في إدارة مدفوعاتهم.
استخدام معرفات بديلة عن الآيبان
يقدر المستخدم يحول باستخدام رقم الجوال أو الهوية الوطنية أو الإقامة أو البريد الإلكتروني أو الرقم الموحد للمنشأة، وهذا يسهل العملية إذا ما كان رقم الآيبان متوفر وقت التحويل.
تقليل خطوات إضافة المستفيد
للحوالات التي تقل عن 2,500 ريال، يتيح النظام التحويل المباشر دون الحاجة إلى إضافة المستفيد وتفعيله أولا، وهذا يختصر خطوات كانت تأخذ وقت قبل تنفيذ بعض التحويلات.
التحقق من المستفيد قبل التحويل
يوفر النظام خدمة التحقق اللحظي من اسم المستفيد قبل إرسال الحوالة، وهذا يساعد المستخدم يتأكد من الحساب اللي بيرسل له قبل إتمام العملية.
دعم احتياجات الأفراد والمنشآت
ما تقتصر خدمات «سريع» على الأفراد فقط؛ إذ يدعم كذلك التحقق من حسابات المنشآت ومطابقة الحساب بهوية صاحبه وحالته قبل تنفيذ التحويل.
ونتيجة لذلك غير «سريع» مفهوم الحوالة المحلية من إجراء مصرفي تقليدي إلى خدمة فورية ومتاحة في أي وقت وبخطوات أقل، وهذا يعكس كيف ساهمت التقنية المالية في السعودية في جعل الخدمات المالية أقرب لاحتياجات المستخدم اليومية.
كيف دعمت التقنية المالية نمو التجارة الإلكترونية؟
دعمت التقنية المالية نمو التجارة الإلكترونية في السعودية لما جعلت الدفع الإلكتروني أكثر سهولة وأمان، ووفرت للمتاجر ومقدمي الخدمات بنية تقنية تساعدهم على ربط عمليات الدفع وتقديم خيارات أوسع للعملاء. ويظهر هذا الدور من خلال الجوانب التالية:
تسهيل الربط مع أنظمة الدفع
تساعد الواجهة الجديدة لمدفوعات التجارة الإلكترونية مقدمي الخدمات على الربط والتكامل مع نظام المدفوعات الوطني «مدى» من خلال مواصفات موحدة، وهذا يسهل بناء تجربة دفع أكثر تنظيما للمتاجر الإلكترونية.
توسيع خيارات الدفع للعميل
يدعم التكامل بين (مدى) وشبكات الدفع العالمية توفير خيارات دفع متنوعة للمستخدم، وهذا يعطي العميل مرونة أكبر في اختيار الوسيلة اللي تناسبه عند إتمام طلبه أونلاين.
تعزيز أمان الشراء الإلكتروني
تعتمد البنية الجديدة على تقنيات مثل ترميز بطاقات الدفع، اللي تساعد على رفع مستوى الأمان في عمليات الدفع الإلكتروني وحماية بيانات البطاقة أثناء تنفيذ المعاملة.
دعم حلول التمويل داخل التجارة الإلكترونية
تتيح خدمة التسجيل المركزي للمؤسسات المالية تقديم حلول تمويلية مبتكرة مرتبطة بالتجارة الإلكترونية، وبكذا ما عاد دور الخدمات المالية الرقمية مقتصر على تحصيل قيمة الطلب فقط.
تحسين تجربة المتجر والمستهلك
يستهدف تطوير منظومة المدفوعات توفير حلول أكثر أمان وسلاسة للمتاجر والمستهلكين، وهذا يساعد على تقليل الاحتكاك في مرحلة الدفع ودعم نمو الأعمال في قطاع التجارة الإلكترونية.
دعم توسع منظومة التجارة الإلكترونية
يأتي تطوير مدفوعات التجارة الإلكترونية بالتزامن مع تزايد المتاجر الإلكترونية وبوابات الدفع ومقدمي خدمات الدعم التقني، وهذا يخلي التقنية المالية جزء أساسي من البنية اللي يعتمد عليها نمو القطاع.
أصبح الآن دور التقنية المالية ما يوقف عند توفير زر للدفع؛ الأهم أنها تساعد المتجر يقدم تجربة شراء أكثر سهولة وأمان، مع خيارات دفع وتمويل أوسع، وهذا يدعم نمو التجارة الإلكترونية واستمرار العميل في الشراء.
كيف غير الدفع الآجل طريقة اتخاذ قرار الشراء؟
غير الدفع الآجل طريقة اتخاذ قرار الشراء لأنه أعطى العميل خيارا بين دفع قيمة المنتج كاملة وقت الشراء أو توزيعها على دفعات لاحقة، وهذا أضاف مرونة جديدة لتجربة التسوق سواء أونلاين أو داخل المتاجر. ومن أبرز التغييرات:
· صار العميل يقدر يشتري المنتج الآن ويسدد قيمته لاحقا على دفعات بدل دفع المبلغ كامل مرة واحدة.
· أضاف الدفع الآجل خيار تمويل مباشر داخل رحلة الشراء نفسها بدون الحاجة للخروج والبحث عن وسيلة تمويل منفصلة.
· دعم انتشار التجارة الإلكترونية استخدام هذه الخدمة، لأنها تندمج بسهولة مع خطوات الدفع عند إتمام الطلب.
· ساعد الانتشار الكبير للهواتف الذكية والتحول الرقمي في جعل الوصول إلى خدمات الدفع الآجل أسهل للمستهلك.
· أعطت الخدمة العميل مرونة أكبر في تنظيم توقيت مدفوعاته مقارنة بالدفع الكامل وقت الشراء.
· ما يعني توفر الخدمة أن كل عملية شراء مناسبة؛ لذلك تلزم القواعد الشركات بتقييم الجدارة الائتمانية وقدرة العميل على السداد.
· تحظر قواعد البنك المركزي على المتاجر تمرير رسوم إضافية على العميل بسبب استخدام خدمة الدفع الآجل، ضمن الضوابط المنظمة للنشاط. [4]
بهذه التغييرات الدفع الآجل ما غير طريقة السداد وبس؛ غير الخيارات اللي يفكر فيها العميل قبل إتمام الشراء. لكن المرونة اللي يقدمها تظل مرتبطة بقدرة العميل على السداد والاستخدام الواعي للخدمة.
ما دور المصرفية المفتوحة في تطوير الخدمات المالية؟
تطور المصرفية المفتوحة الخدمات المالية لأنها تسمح للعميل بمشاركة بياناته المالية بشكل آمن مع جهات خاضعة للإشراف، حتى يحصل على خدمات ومنتجات أكثر ابتكارا وتناسب احتياجاته. ومن أبرز الأدوار اللي تقدمها:
تطوير خدمات مالية جديدة
تفتح المصرفية المفتوحة المجال أمام البنوك وشركات التقنية المالية لتطوير منتجات وخدمات تعتمد على البيانات المالية المصرح بمشاركتها، وهذا يساعد على تقديم حلول أقرب لاحتياجات المستخدم.
الاستفادة بشكل أفضل من بيانات العميل
بدل ما تظل البيانات المالية محصورة داخل جهة واحدة، يقدر العميل يسمح باستخدامها لتقديم خدمات أكثر ارتباط بوضعه واحتياجاته، ضمن إطار يحافظ على الخصوصية والموافقة.
تعزيز التعاون بين البنوك وشركات FinTech
تدعم المصرفية المفتوحة بناء شراكات أوسع بين البنوك وشركات التقنية المالية، وهذا يسرع تطوير الحلول الجديدة ويخلي الابتكار جزءا أكبر من منظومة الخدمات المالية.
رفع كفاءة ومرونة التعاملات
يسهم تطوير خدمات المصرفية المفتوحة في جعل التعاملات المالية أكثر مرونة وفاعلية، بالأخص مع انتقال القطاع إلى خدمات رقمية مترابطة بدل ما تكون كل خدمة منفصلة عن الثانية.
توسيع الوصول إلى الخدمات المالية
تدعم المصرفية المفتوحة الشمول المالي من خلال إتاحة المجال لتطوير خدمات جديدة تساعد شرائح أوسع من الأفراد والمنشآت على الوصول إلى حلول مالية تناسب احتياجاتهم.
الحفاظ على الأمان والخصوصية
مشاركة البيانات ما تتم بشكل مفتوح بدون ضوابط؛ بل ضمن إطار تنظيمي يشترط موافقة العميل والتعامل مع جهات خاضعة لإشراف البنك المركزي، وهذا يساعد على بناء الثقة في استخدام الخدمات الجديدة. [5]
دور المصرفية المفتوحة ما يوقف عند مشاركة البيانات؛ الأهم أنها تساعد على تحويل هذه البيانات إلى خدمات مالية أكثر مرونة وابتكارا وتخصيصا، مع المحافظة على الأمان وحق العميل في التحكم ببياناته.
كيف استفادت المتاجر والشركات من تطور التقنية المالية؟
استفادت المتاجر والشركات من تطور التقنية المالية لأنها سهلت عمليات الدفع والتحصيل، ووسعت الخيارات المتاحة للعملاء، وساعدت الأنشطة التجارية على تقديم تجربة شراء أكثر سرعة ومرونة. ومن أبرز الفوائد:
· أتاحت حلول الدفع الرقمية للمتاجر قبول خيارات دفع متنوعة تناسب تفضيلات شرائح مختلفة من العملاء.
· ساعد تطوير أنظمة المدفوعات الوطنية على رفع كفاءة التعاملات المالية وتسريع تنفيذها داخل الأنشطة التجارية.
· دعمت حلول التقنية المالية نمو المتاجر الإلكترونية من خلال توفير عمليات دفع أكثر سهولة واندماج مع رحلة الشراء.
· ساهم الربط بين نظام (مدى) وشبكات الدفع العالمية في توسيع نطاق خيارات الدفع المتاحة للمستهلكين.
· أتاحت البنية الجديدة للتجارة الإلكترونية للمؤسسات المالية تقديم حلول تمويلية مبتكرة مرتبطة بعمليات الشراء.
· ساعدت تقنيات مثل ترميز بطاقات الدفع على تعزيز أمان المعاملات الإلكترونية وتحسين ثقة العميل في الدفع أونلاين.
· يسهم تطوير حلول الدفع الرقمية في خفض تكلفة بعض التعاملات المالية ورفع كفاءة العمليات بالنسبة للمنشآت.
· ساعدت سهولة الدفع وتعدد خياراته على تحسين تجربة العميل وتقليل الاحتكاك في المرحلة الأخيرة قبل إتمام الطلب.
استفادة الشركات من FinTech السعودية ما تقتصر على تحصيل المبلغ بشكل أسرع؛ الأهم أنها تساعد النشاط يقدم تجربة دفع أسهل وأكثر أمان ومرونة، وهذا يدعم المبيعات ونمو الأعمال خصوصا في التجارة الإلكترونية.

كيف غيرت التقنية المالية توقعات العميل السعودي؟
مع انتشار المدفوعات الرقمية والخدمات المصرفية عبر التطبيقات، ارتفع توقع العميل للسرعة والسهولة والمرونة. ويشير تقرير رؤية السعودية 2030 لعام 2025 إلى أن FinTech أعادت تشكيل الطريقة اللي يتعامل بها الأفراد والمنشآت مع الخدمات المالية، بالتوازي مع سيطرة المدفوعات الرقمية على الجزء الأكبر من معاملات التجزئة، وبكذا صار العميل يتوقع:
· دفع أسرع.
· تحويل فوري.
· إدارة مالية من الجوال.
· خيارات دفع متعددة.
· إجراءات أقل.
· مستوى مرتفع من الأمان والوضوح.
· خدمة متاحة بدون زيارة فرع في كثير من الحالات.
كل ما صارت الخدمات المالية أسرع وأسهل، ارتفع سقف توقع العميل من أي تجربة دفع أو شراء جديدة.
إلى أين تتجه FinTech السعودية بعد 2026؟
تستهدف استراتيجية التقنية المالية (FinTech) الوصول إلى 525 شركة ، ونحو 18 ألف وظيفة مباشرة، ومساهمة مباشرة تتجاوز 13 مليار ريال في الناتج المحلي بحلول 2030، ما يوضح أن القطاع ما زال أمامه مساحة كبيرة للنمو والتوسع.
وفي 2025 وصل عدد شركات التقنية المالية إلى 301 شركة، بالتزامن مع وصول المدفوعات الإلكترونية إلى 85% من معاملات التجزئة للأفراد، وهذا يعني أن المرحلة القادمة راح تكون أقل تركيز على إثبات أن المستخدم مستعد للدفع رقميا وأكثر تركيزا على بناء خدمات أعمق فوق البنية الرقمية القائمة. [1]
المرحلة الجاية مو مجرد مزيد من الدفع الرقمي؛ الاتجاه نحو خدمات مالية أكثر ذكاء وتخصيصا واندماجا في تجربة العميل اليومية.
الخاتمة
التقنية المالية في السعودية غيرت طريقة الدفع والشراء لأنها نقلت جزءا كبيرا من رحلة العميل إلى بيئة رقمية أسرع وأكثر تكاملا؛ من الدفع بالجوال والتحويل الفوري إلى التجارة الإلكترونية والدفع الآجل والمصرفية المفتوحة.
إذا ودك تشوف أثر FinTech الحقيقي، لا تركز بس على عدد التطبيقات الجديدة؛ شوف أبسط لحظة في رحلة العميل: يختار المنتج، يدفع خلال ثوان، يحول المبلغ فوريا، أو يختار خدمة مالية تناسبه وهو داخل نفس التجربة الرقمية. وهنا يظهر كيف أصبحت الخدمات المالية الرقمية جزءا من سلوك الشراء نفسه، مو خدمة منفصلة عنه.
المراجع:
1- رؤية 2023. (2025). التقرير السنوي لرؤية السعودية 2023. المملكة العربية السعودية.
2- البنك المركزي السعودي. (12 أبريل، 2026). البنك المركزي السعودي: حصة المدفوعات الإلكترونية تسجل 85% من إجمالي عمليات الدفع للأفراد في عام 2025م. أخبار المركز الإعلامي.
3- البنك المركزي السعودي. (15 سبتمبر، 2025). البنك المركزي السعودي يعلن إطلاق خدمة الدفع Google Pay في المملكة. أخبار المركز الإعلامي.
4- البنك المركزي السعودي. (17 ديسمبر، 2023). قواعد تنظيم شركات الدفع الآجل (BNPL). دليل الأنظمة والتعليمات للبنك المركزي السعودي. كتيب القواعد التجريبي.
5- البنك المركزي السعودي. (26 مارس، 2026). «ساما» يبدأ ترخيص شركات التقنية المالية لتقديم خدمات المصرفية المفتوحة. أخبار المركز الإعلامي.